Mempersiapkan Penghasilan Setelah Pensiun: Apa yang Perlu Dipahami Karyawan Sebelum Berhenti Bekerja?
Tim IPDC · 14 Oktober 2026 · 6 menit baca
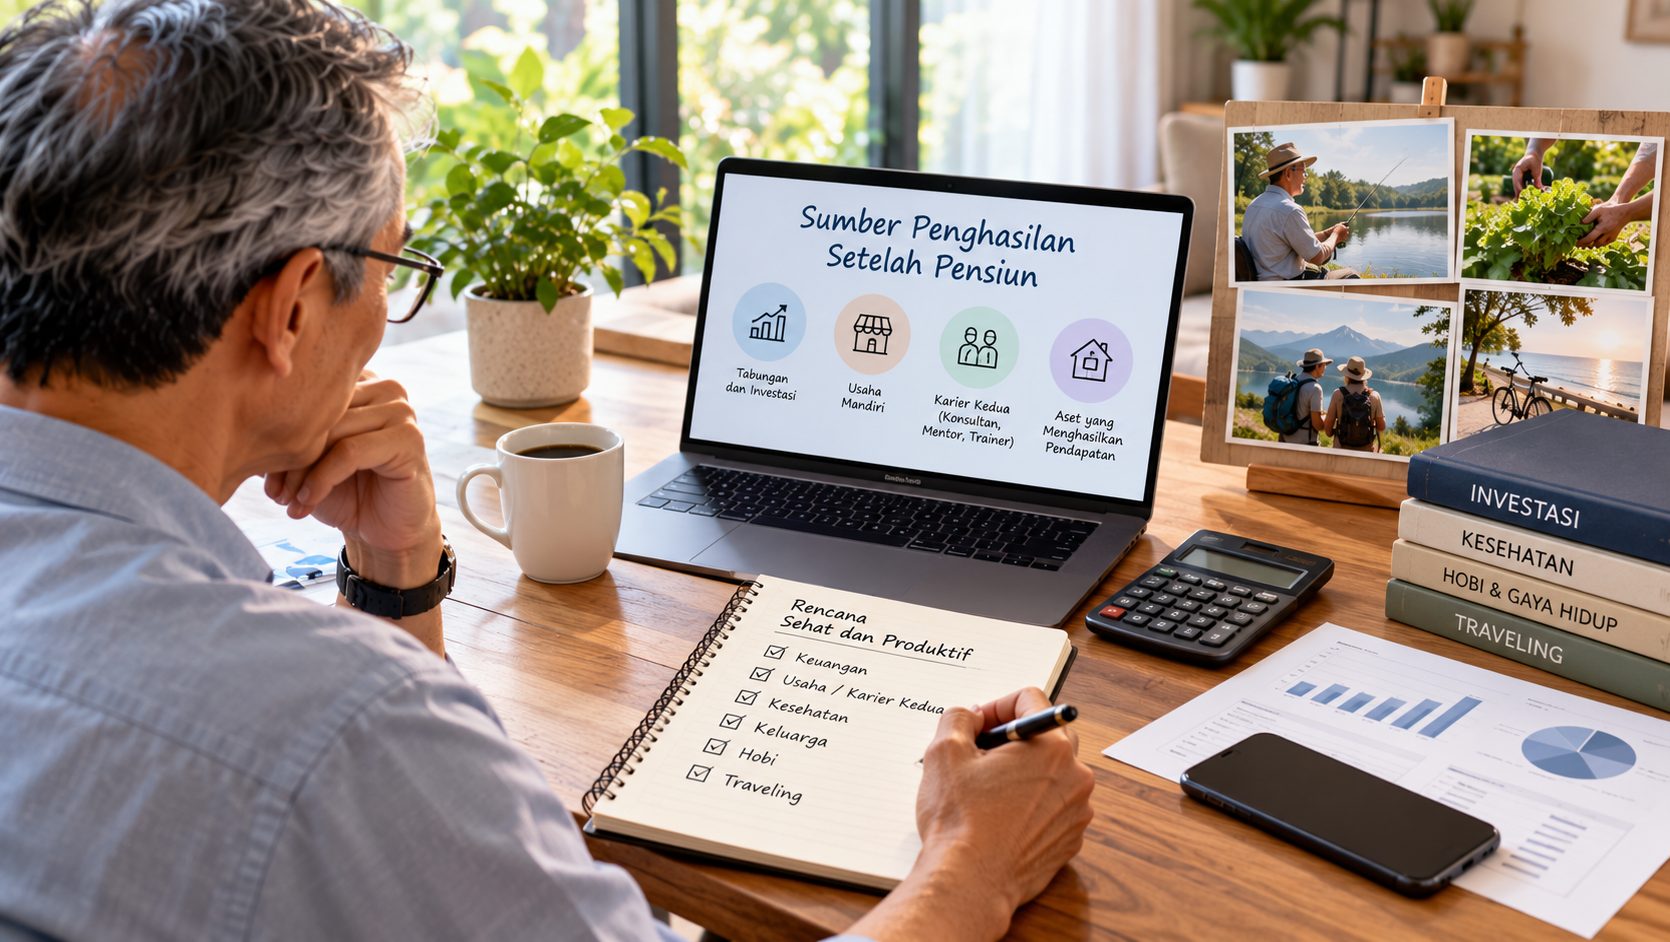
Memikirkan Penghasilan Setelah Tidak Lagi Bekerja
Selama masih aktif bekerja, karyawan umumnya memiliki sumber penghasilan yang relatif rutin. Penghasilan tersebut digunakan untuk memenuhi kebutuhan sehari-hari, membayar kewajiban, mendukung keluarga, serta membangun tabungan dan aset untuk masa depan.
Namun, ketika memasuki masa pensiun, kondisi tersebut dapat berubah. Penghasilan dari pekerjaan aktif mungkin berhenti atau berkurang, sementara kebutuhan hidup tetap berjalan.
Perubahan ini membuat perencanaan penghasilan menjadi salah satu aspek penting dalam persiapan pensiun.
Bagi karyawan, pertanyaannya bukan hanya berapa dana yang sudah terkumpul, tetapi juga bagaimana dana dan sumber daya yang dimiliki dapat mendukung kehidupan setelah masa kerja berakhir.
Bagi perusahaan, topik ini menjadi salah satu materi yang relevan untuk dimasukkan ke dalam program Masa Persiapan Pensiun (MPP).
Mengapa Perencanaan Penghasilan Pascapensiun Penting?
Salah satu perubahan yang perlu diantisipasi menjelang pensiun adalah perbedaan antara pola penghasilan saat masih bekerja dan setelah masa kerja berakhir.
Ketika masih aktif bekerja, karyawan mungkin mengandalkan gaji bulanan sebagai sumber utama pendapatan. Setelah pensiun, sumber penghasilan dapat berasal dari berbagai hal, bergantung pada kondisi dan rencana masing-masing individu.
Misalnya, manfaat pensiun, tabungan, hasil investasi, pendapatan dari usaha, atau pekerjaan lain yang masih ingin dijalankan.
Tidak semua sumber tersebut memiliki karakteristik yang sama. Ada yang rutin, ada yang bergantung pada kinerja aset atau usaha, dan ada yang membutuhkan pengelolaan aktif.
Karena itu, karyawan perlu memahami kondisi finansialnya secara menyeluruh sebelum menentukan strategi yang akan digunakan.
1. Menghitung Kebutuhan Hidup Setelah Pensiun
Langkah awal adalah memperkirakan kebutuhan hidup setelah tidak lagi bekerja.
Kebutuhan tersebut dapat mencakup biaya rumah tangga, makanan, transportasi, kesehatan, tempat tinggal, aktivitas sosial, hingga kebutuhan keluarga.
Perlu diingat bahwa pengeluaran setelah pensiun tidak selalu lebih rendah daripada saat masih bekerja. Beberapa biaya mungkin berkurang, tetapi kebutuhan lain, termasuk kesehatan, dapat berubah seiring bertambahnya usia.
Karyawan dapat mulai membuat daftar pengeluaran bulanan dan membedakan kebutuhan utama dengan pengeluaran yang masih dapat disesuaikan.
Dari sini, peserta dapat memperoleh gambaran awal mengenai jumlah penghasilan yang dibutuhkan untuk mendukung kehidupan setelah pensiun.
2. Memahami Sumber Dana yang Sudah Dimiliki
Setelah memperkirakan kebutuhan, langkah berikutnya adalah mengevaluasi sumber daya finansial yang tersedia.
Karyawan dapat mengidentifikasi tabungan, aset, manfaat pensiun, investasi, maupun sumber pendapatan lain yang relevan dengan kondisinya.
Evaluasi ini membantu menjawab beberapa pertanyaan penting:
Sumber dana apa yang dapat digunakan untuk kebutuhan rutin?
Berapa kewajiban finansial yang masih harus diselesaikan?
Apakah ada aset yang menghasilkan pendapatan?
Bagaimana dana darurat akan disiapkan?
Apakah rencana keuangan sesuai dengan kebutuhan jangka panjang?
Hasil evaluasi tersebut dapat menjadi dasar untuk menyusun strategi finansial yang lebih realistis.
Keputusan mengenai penggunaan aset atau investasi sebaiknya mempertimbangkan kebutuhan, risiko, dan kondisi individu, bukan hanya mengejar potensi keuntungan.
3. Mengenali Pilihan Sumber Penghasilan Setelah Pensiun
Bagi sebagian orang, manfaat pensiun dan aset yang telah dikumpulkan mungkin menjadi sumber utama untuk membiayai kehidupan setelah bekerja.
Namun, ada pula yang ingin mengembangkan sumber penghasilan tambahan.
Beberapa pilihan yang dapat dipertimbangkan antara lain:
Usaha mandiri. Mengembangkan bisnis berdasarkan minat, pengalaman, keterampilan, atau peluang pasar yang tersedia.
Second career. Melanjutkan aktivitas profesional sebagai konsultan, mentor, trainer, atau tenaga ahli sesuai kompetensi.
Penghasilan dari aset. Mengelola aset yang dimiliki agar dapat memberikan manfaat finansial sesuai kondisi dan tingkat risiko yang dapat diterima.
Pekerjaan fleksibel. Menjalankan pekerjaan paruh waktu atau proyek tertentu apabila masih ingin aktif secara profesional.
Pilihan tersebut tidak harus dijalankan oleh semua orang. Karyawan perlu mempertimbangkan kesehatan, kemampuan, modal, minat, waktu, serta kebutuhan finansial sebelum mengambil keputusan.
4. Jangan Menganggap Usaha Pasti Menghasilkan
Membangun usaha sering menjadi salah satu pilihan yang menarik menjelang pensiun. Pengalaman kerja yang panjang dapat memberikan wawasan, keterampilan, dan jaringan yang berguna untuk memulai bisnis.
Namun, usaha tetap memiliki risiko.
Produk belum tentu mendapatkan pasar yang sesuai, biaya operasional dapat meningkat, dan pendapatan tidak selalu stabil. Karena itu, modal usaha perlu direncanakan dengan hati-hati.
Sebelum memulai, calon pelaku usaha sebaiknya mempelajari kebutuhan pasar, menghitung modal dan biaya operasional, menguji ide bisnis dalam skala yang sesuai, serta memisahkan keuangan usaha dari dana kebutuhan hidup.
Pendekatan ini membantu karyawan mengevaluasi peluang secara realistis sebelum menggunakan dana yang telah dipersiapkan untuk masa pensiun.
5. Menyesuaikan Gaya Hidup dengan Kondisi Finansial
Perencanaan penghasilan tidak selalu berarti mencari sumber pendapatan baru.
Dalam beberapa kondisi, penyesuaian pengeluaran juga menjadi bagian penting dari strategi keuangan.
Karyawan dapat mulai mengevaluasi gaya hidup yang ingin dijalani setelah pensiun dan memperkirakan biaya yang dibutuhkan untuk mendukungnya.
Misalnya, rencana perjalanan, hobi, kegiatan sosial, tempat tinggal, atau aktivitas bersama keluarga.
Dengan memiliki gambaran kebutuhan sejak awal, seseorang dapat menentukan prioritas dan menyesuaikan rencana dengan sumber daya yang tersedia.
Tujuannya bukan membatasi seluruh keinginan, melainkan memastikan bahwa pilihan gaya hidup tetap selaras dengan kondisi finansial.
Apa Peran HR dalam Mempersiapkan Penghasilan Pascapensiun?
Bagi HR dan Human Capital, perencanaan penghasilan setelah pensiun dapat menjadi salah satu materi penting dalam program MPP.
Perusahaan tidak perlu menentukan keputusan finansial pribadi setiap karyawan. Namun, perusahaan dapat memberikan akses terhadap edukasi yang membantu peserta memahami pilihan dan risiko yang perlu dipertimbangkan.
Beberapa materi yang dapat dimasukkan dalam pelatihan antara lain:
Perencanaan kebutuhan finansial setelah pensiun.
Evaluasi sumber dana dan aset.
Pengelolaan pengeluaran serta kewajiban.
Pengenalan pilihan sumber pendapatan pascapensiun.
Dasar perencanaan usaha.
Peluang second career berdasarkan pengalaman profesional.
Pengenalan risiko dalam pengelolaan keuangan.
Materi dapat dilengkapi dengan studi kasus, latihan perencanaan, dan diskusi agar peserta memiliki kesempatan menghubungkan informasi dengan situasi masing-masing.
Untuk keputusan investasi, pajak, atau produk keuangan tertentu, peserta tetap perlu memperoleh informasi dari tenaga profesional yang kompeten sesuai kebutuhan.
Mengapa Materi Ini Relevan dalam Program MPP Perusahaan?
Program persiapan pensiun akan lebih menyeluruh apabila membantu karyawan memahami bagaimana kehidupan finansial mereka dapat berubah setelah berhenti bekerja.
Pembahasan penghasilan pascapensiun tidak hanya berkaitan dengan nominal dana yang tersedia. Topik ini juga membantu peserta mempertimbangkan kebutuhan hidup, pilihan aktivitas produktif, dan risiko yang mungkin dihadapi.
Bagi HR, materi tersebut dapat menjadi bagian dari upaya memberikan pembekalan yang praktis kepada karyawan menjelang masa transisi.
Perusahaan dapat menyesuaikan kedalaman materi berdasarkan profil peserta, durasi pelatihan, serta kebutuhan organisasi.
Program MPP untuk Membantu Karyawan Mempersiapkan Masa Depan
Mempersiapkan penghasilan setelah pensiun membutuhkan pemahaman, evaluasi, dan perencanaan yang disesuaikan dengan kondisi setiap individu.
Karena itu, perusahaan dapat mempertimbangkan program Retirement Readiness Training atau Masa Persiapan Pensiun (MPP) sebagai sarana edukasi bagi karyawan yang mendekati masa pensiun.
pensiunBahagia.id, di bawah naungan IPDC Training Institute, dapat menjadi rujukan bagi perusahaan yang ingin mendiskusikan kebutuhan pelatihan persiapan pensiun bagi karyawan.
Program dapat dirancang untuk membahas berbagai aspek kehidupan pascapensiun, termasuk perencanaan finansial, entrepreneurship, second career, kesehatan, dan gaya hidup.
Dengan materi yang sesuai kebutuhan peserta, pelatihan dapat membantu karyawan mulai mengevaluasi pilihan dan menyusun rencana yang lebih terarah.
Informasi lebih lanjut mengenai program persiapan pensiun untuk perusahaan dapat dilihat melalui www.pensiunBahagia.id.
Kesimpulan
Berakhirnya masa kerja dapat membawa perubahan besar terhadap pola penghasilan seseorang. Karena itu, karyawan perlu memahami kebutuhan hidup, mengevaluasi sumber dana yang tersedia, dan mempertimbangkan pilihan pendapatan setelah pensiun secara realistis.
Usaha atau karier kedua dapat menjadi pilihan bagi sebagian orang, tetapi keduanya tetap membutuhkan perencanaan dan tidak menjamin pendapatan tertentu.
Bagi perusahaan, memasukkan materi perencanaan penghasilan ke dalam program MPP dapat membantu karyawan mempersiapkan masa transisi dengan pemahaman yang lebih baik.
Persiapan finansial yang matang bukan sekadar tentang memiliki dana, tetapi juga memahami bagaimana sumber daya yang tersedia dapat mendukung kehidupan setelah bekerja.