Rumah Sudah Lunas, tetapi Biaya Hidup Terus Berjalan: Strategi Menyiapkan Keuangan Menjelang Pensiun
Tim IPDC · 3 November 2026 · 4 menit baca
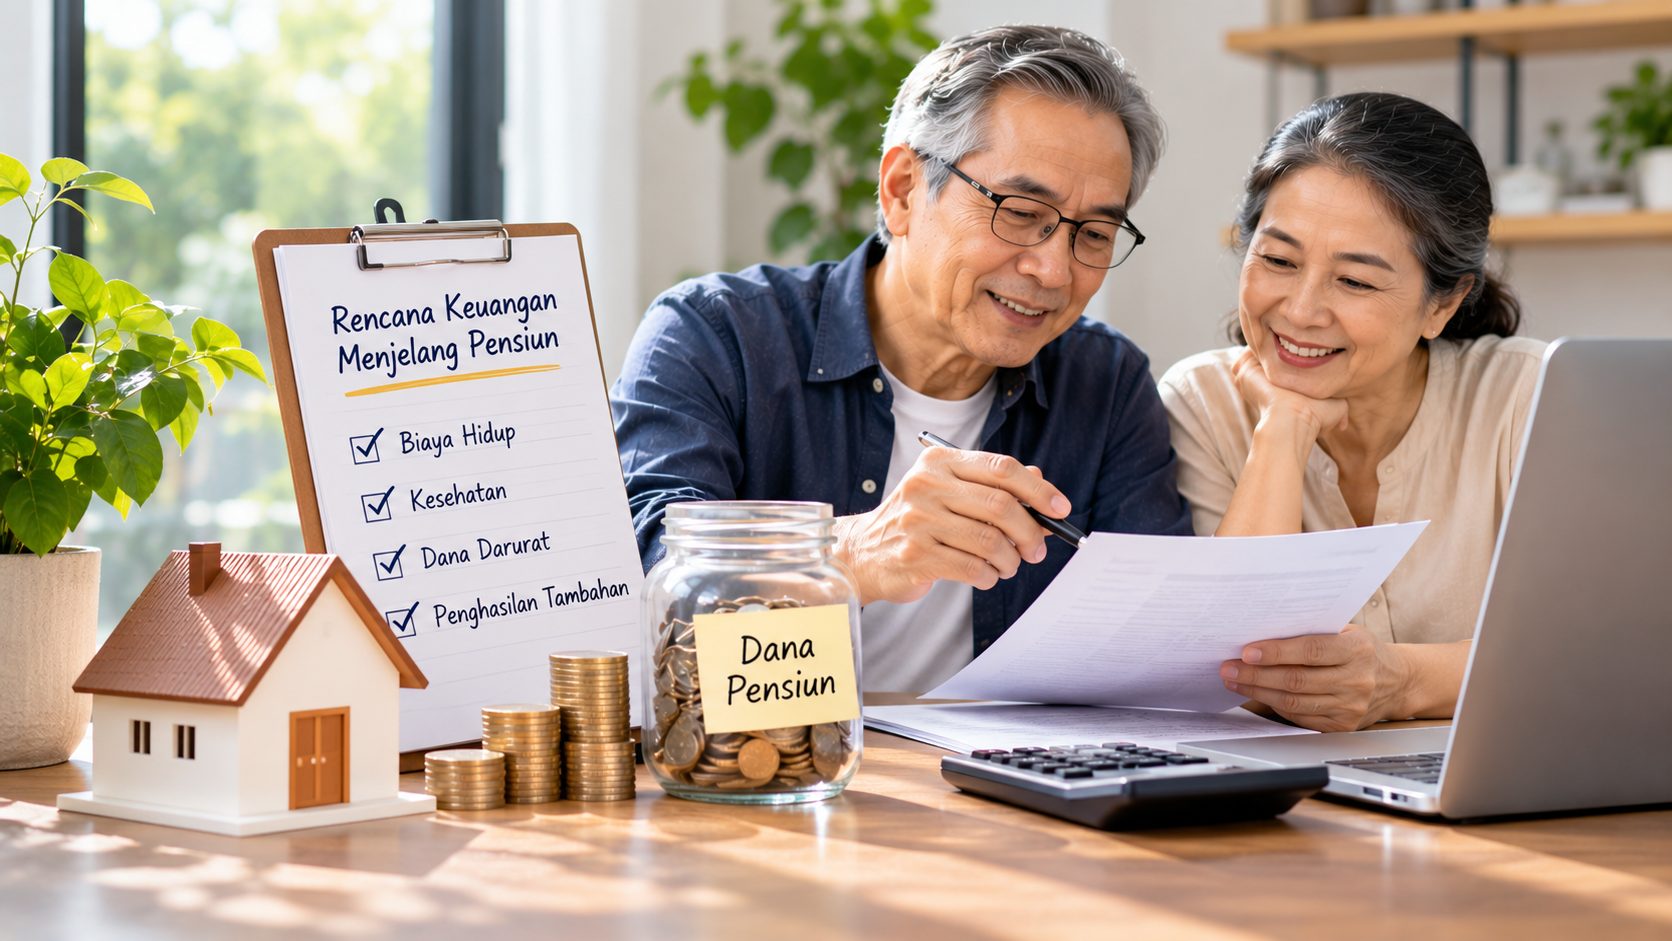
Memiliki rumah sendiri yang sudah lunas merupakan salah satu pencapaian finansial yang memberikan rasa aman. Ketika memasuki masa pensiun, tidak adanya cicilan rumah dapat mengurangi beban pengeluaran bulanan secara signifikan.
Namun, rumah yang sudah lunas tidak otomatis membuat seseorang siap secara finansial menghadapi masa pensiun.
Kebutuhan sehari-hari tetap berjalan. Tagihan listrik, air, belanja rumah tangga, biaya transportasi, pemeliharaan rumah, dan kesehatan tetap membutuhkan dana. Di sisi lain, penghasilan rutin dari pekerjaan mungkin akan berkurang atau berhenti.
Karena itu, persiapan keuangan menjelang pensiun harus melihat keseluruhan kondisi finansial, bukan hanya kepemilikan aset.
1. Jangan Menyamakan Kepemilikan Aset dengan Ketersediaan Uang
Rumah merupakan aset yang berharga, tetapi tidak selalu dapat digunakan secara langsung untuk membiayai kebutuhan bulanan.
Seseorang mungkin memiliki rumah bernilai tinggi, tetapi tabungan tunainya terbatas. Dalam situasi seperti ini, kebutuhan sehari-hari tetap dapat menjadi tantangan meskipun nilai aset yang dimiliki cukup besar.
Kondisi tersebut menunjukkan pentingnya membedakan aset dan likuiditas.
Aset adalah kekayaan yang dimiliki, sedangkan likuiditas berkaitan dengan kemudahan mengakses dana untuk memenuhi kebutuhan.
Menjelang pensiun, evaluasi aset perlu dilakukan bersama dengan perhitungan tabungan, kewajiban, dan sumber penghasilan yang tersedia.
2. Buat Anggaran Khusus untuk Masa Pensiun
Anggaran rumah tangga setelah pensiun sebaiknya disusun berdasarkan kondisi kehidupan yang direncanakan.
Mulailah dengan mencatat pengeluaran wajib, seperti kebutuhan makan, tagihan rumah tangga, transportasi, dan kesehatan. Setelah itu, tambahkan kebutuhan rekreasi, aktivitas sosial, serta hobi.
Pertimbangkan juga pengeluaran yang mungkin tidak muncul setiap bulan, seperti perbaikan atap, penggantian peralatan rumah, atau servis kendaraan.
Sebagai contoh, sebuah keluarga memperkirakan pengeluaran rutin sebesar Rp6 juta per bulan. Mereka kemudian mengalokasikan anggaran tambahan untuk kesehatan, pemeliharaan rumah, dan kegiatan sosial.
Perhitungan tersebut membantu keluarga menentukan berapa banyak dana yang perlu disediakan setiap bulan dan berapa besar cadangan yang diperlukan untuk pengeluaran tidak rutin.
Anggaran sebaiknya ditinjau secara berkala karena kebutuhan dapat berubah seiring waktu.
3. Siapkan Dana Darurat Sebelum Memasuki Pensiun
Dana darurat berfungsi sebagai penyangga ketika muncul pengeluaran yang tidak direncanakan.
Contohnya adalah perbaikan rumah mendadak, kebutuhan keluarga yang mendesak, atau pengeluaran kesehatan yang tidak sepenuhnya ditanggung oleh perlindungan yang dimiliki.
Tidak ada satu jumlah dana darurat yang cocok untuk semua orang. Besarnya perlu mempertimbangkan pengeluaran wajib, stabilitas pendapatan, jumlah tanggungan, dan akses terhadap sumber dana lainnya.
Hal yang penting adalah memastikan dana tersebut mudah diakses dan tidak seluruhnya ditempatkan pada aset yang sulit dicairkan.
Dana darurat juga sebaiknya dipisahkan dari anggaran untuk perjalanan, pembelian kendaraan, atau kegiatan rekreasi.
4. Evaluasi Perlindungan Kesehatan
Kesehatan merupakan bagian penting dari perencanaan keuangan pensiun.
Sebelum memasuki masa purnabakti, periksa kembali perlindungan kesehatan yang dimiliki. Pahami manfaat, batasan, prosedur klaim, serta perubahan perlindungan yang mungkin terjadi ketika status pekerjaan berubah.
Jika terdapat anggota keluarga yang menjadi tanggungan, pertimbangkan pula kebutuhan perlindungan mereka.
Selain biaya pengobatan, perencanaan dapat mencakup transportasi ke fasilitas kesehatan, kebutuhan pendampingan, dan penyesuaian rumah apabila kondisi fisik berubah.
Langkah ini membantu mengurangi risiko pengeluaran yang tidak diperkirakan sebelumnya.
5. Kurangi Kewajiban Finansial yang Membebani
Menjelang pensiun, penting untuk mengevaluasi seluruh kewajiban finansial, termasuk pinjaman kendaraan, kartu kredit, pinjaman konsumtif, dan utang lainnya.
Buat daftar yang memuat jumlah sisa kewajiban, pembayaran bulanan, suku bunga atau biaya terkait, serta perkiraan waktu pelunasan.
Prioritaskan pengelolaan utang berdasarkan tingkat biaya dan kemampuan membayar. Jangan menggunakan seluruh tabungan untuk melunasi utang jika tindakan tersebut membuat dana kebutuhan pokok dan dana darurat menjadi tidak memadai.
Jika diperlukan, diskusikan pilihan pengelolaan kewajiban dengan lembaga keuangan terkait.
Tujuannya bukan sekadar mengurangi utang, tetapi memastikan kewajiban finansial tidak mengganggu kebutuhan hidup setelah penghasilan rutin berkurang.
6. Pertimbangkan Sumber Penghasilan Tambahan
Sebagian pensiunan memilih tetap produktif melalui kegiatan yang menghasilkan pendapatan.
Pilihan tersebut dapat berupa pekerjaan paruh waktu, konsultasi berdasarkan pengalaman profesional, usaha rumahan, atau pemanfaatan aset yang memang sesuai dengan kondisi keluarga.
Namun, penghasilan tambahan tidak boleh diasumsikan pasti tersedia. Setiap pilihan perlu dinilai berdasarkan modal, keterampilan, waktu, risiko, dan kebutuhan pasar.
Jika ingin memulai usaha, lakukan pengujian dalam skala kecil terlebih dahulu sebelum menginvestasikan dana dalam jumlah besar.
Perencanaan yang baik juga tetap menyediakan alternatif apabila kegiatan tersebut ternyata tidak menghasilkan pendapatan sesuai harapan.
7. Libatkan Pasangan dan Keluarga dalam Perencanaan
Keputusan keuangan pensiun tidak hanya berdampak pada satu orang, tetapi juga pada keluarga.
Diskusikan perubahan penghasilan, kebutuhan bulanan, kewajiban kepada anggota keluarga, rencana tempat tinggal, dan aktivitas yang ingin dilakukan setelah pensiun.
Komunikasi ini membantu menyelaraskan harapan sekaligus mencegah pengeluaran besar yang tidak direncanakan bersama.
Jika ada anak atau anggota keluarga yang masih membutuhkan dukungan finansial, tentukan batas bantuan yang realistis agar kebutuhan rumah tangga sendiri tetap terjaga.
Kesimpulan
Rumah yang sudah lunas merupakan fondasi finansial yang baik, tetapi bukan satu-satunya indikator kesiapan pensiun.
Karyawan tetap perlu menyiapkan anggaran, dana darurat, perlindungan kesehatan, pengelolaan utang, dan sumber penghasilan yang sesuai dengan kondisi pribadi.
Melalui perencanaan yang menyeluruh, masa pensiun dapat dijalani dengan lebih terarah tanpa harus bergantung pada asumsi bahwa kepemilikan aset sudah cukup untuk memenuhi seluruh kebutuhan.
Program Masa Persiapan Pensiun (MPP) dapat menjadi salah satu sarana bagi karyawan untuk mengevaluasi kondisi finansial sekaligus menyusun strategi kehidupan setelah masa kerja berakhir.